<div style='background-color: none transparent;'><a href='http://www.rsspump.com/?web_widget/rss_ticker/news_widget' title='News Widget'>News Widget</a></div>

Sustuinable Development

Nov 10, 2012 0 comments
Sustainable development arise because of the assumption that the market economy is not always concerned about the environment. The difference between the market "perfect" and the environment as a fundamental reason why economic activities lead to environmental degradation. These differences led to the emergence of environmental economics, as a public policy intervention in the allocation of environmental resources through non-market activities or to correct market failures. The concept of sustainable development is a planning concept which emphasizes the principles of balance between economic, social, and cultural rights as the primary objective with the principles of environmental sustainability.

In the context of sustainable development, especially in the spatial dimension has received little attention. The importance of spatial elements derived from the mutual relations are (1) the global and local influence (2) global trends will affect local. Economic structure and environment in a specific region of an area to determine the sensitivity of the economic power and the external environment (Bergh and Nijkamp, 1999). Therefore, the study of sustainability in a multi-regional system could be useful in the spatial implications of global sustainability, both in regional and international activities.

The concept of sustainable development is essentially founded on three basic pillars, namely economic, social, and environmental. The third approach is not an approach that stands partially, but interact to influence each other. Sustainable development is the process of bringing these three development processes in a balanced way. At the local level, sustainable development requires that economic development can sustain people's lives through the use of resources locally. If the results of economic development (welfare) is to be distributed in the long run, the protection of the environment to prevent ecological damage is one way to go (ICLEI, 1996). Schematically, the relationship between the three basic pillars of sustainable development can be described as follows:

FIGURE 1.
BASIC PILLAR SUSTAINABLE DEVELOPMENT


In principle, the concept of sustainable development promote economic and social development and environmental protection. These three aspects should be run in a balanced and mutually supportive. Sustainable development considering that aspects of development undertaken sustain and support developments in the future. Sustainable development describes the alignment and harmony in the use of natural resources, and the resources made ​​by taking into account ongoing conservation efforts.

Sustainable development can be called if it fulfills the criteria of economic, socially beneficial, and preserve the environment. At first, the concept of sustainable development is dominated by the economic dimension. The dimensions of the environment started to receive attention in the eighties. Earth Summit in Rio de Janeiro in 1992 was the starting point in the consideration of the social dimension of sustainable development. One important result of the conference was the establishment of a commission of sustainable development (CSD - Commission on Sustainable Development). The Commission has produced an agreement to implement the concept of sustainable development as set out in Agenda 21 (Sugiyono, 2004).

The concept of sustainable development, especially economic development, is based on the available capacity of the natural resource, environmental and social character. In the past, development activities which are focused on growth and led to negative impacts of ecological deterioration and depletion of natural resources. Therefore, the management of national resources and the environment in the future should be based on an important aspect of the production and activity space for conservation and environmental health. Therefore, regional development, urban and rural, can no longer be based solely on economic development, but should be based on sustainable development (Hall and Ulrich, 2000).

Hereinafter defined sustainable development as "development that is intended to meet the needs of the present generation without compromising the opportunities of future generations to meet life" (IISD, 2005). According Askary (2003) sustainable development and environmentally sound can be defined as "a conscious and deliberate effort, which integrates the environment, including resource into the development process for assure abilities, well-being and quality of life for present and future generations to come". While the concept of sustainable development by Urban 21 (2000) is how to improve the quality of life in a region, including the quality of the ecological, cultural, political, institutional and socio-economic components without leaving a burden (depletion of natural resources and increasing debt) on the next generation.

On the other hand, Munro (1995) states that sustainable development is a set of activities that can improve the lives of people in various aspects and the increase can be maintained. Meanwhile, world commission for environment and development (WECD) defines sustainable development as development that is intended to meet the needs of present generations without compromising the ability of future generations to meet their own needs. In other words, sustainable development is defined as development that prioritize the use of resources that do not jeopardize the future use (WECD, 1987). Not only that, the sustainability here should include the three basic principles of the above, one can not only fulfilled. In its development, sustainable development is also intended to seek innovative strategies to change the institutional structure and policies and changes in the behavior of the individual to the global level (IISD, 2005).

In order for development to be sustainable it ideally benefits must be sustainable and continuously maintained. This means that development must meet a variety of objectives in a balanced way, both economic, environmental, and social (WCED, 1987; Munro, 1995; Meadows, 1999; IISD, 2005).

1. Economically Sustainable
Economically sustainable principles relating to costs and benefits, rather the benefits should outweigh the impact. Sustainable economic system must be able to produce goods and services continually, to keep management and other levels of government.

2. Socially Sustainable
Socially sustainable means reflects the interaction between development and the social norms prevailing in society. An activity is socially sustainable if it can integrate with social norms or not contrary to the public tolerance to change. Socially sustainable system must be able to achieve uniformity of distribution, the provision of social services including health and education, as well as accountability and participation.

3. Environmentally Sustainable
Ecologically sustainable, it implies to keep humans and other species that interact with it, now and in the future, so as to improve the quality of life. Environmentally sustainable system must be able to maintain stable resources, avoiding excessive exploitation of renewable resource systems, and maintain the natural resources that can not be updated so that it can be used optimally. In other words, development should not destroy the ecosystem that now exists, instead the species should be conserved for future purposes.

In development and implementation of sustainable development, the role of local government is very fundamental. As a self-regulating system, a local government consisting of a control system (government) and an object (or the community). The local government will play a role as an institution that has legitimacy and is responsible for the development and implementation of sustainable development through the policy-making process does. In an effort to generate policy-oriented cities to achieve sustainable conditions, local governments will need a set of indicators that will provide direction and guidance to local authorities about whether the policies that have been implemented are on the ideal track. Development of indicators of sustainable development is one of The set action towards more sustainable development.

Operationalization or implementation of the concept of sustainable development requires indicators to assess its effectiveness, in this case to know whether an activity, program or policy can be said to be sustainable (sustainable) or unsustainable (unsustainable). These indicators will provide advice to the government regarding the actions to be taken to overcome the problems faced. Need for indicators that are specifically developed to look at the internal management of local governments in determining whether a city has implemented a policy of sustainable development. Although global commitment to sustainable development implementation formally developed after the declaration of Johannesburg in 2002, but the efforts of indicators of sustainability have started much earlier.

Ideal criteria for the sustainable development indicators (Warren, 1997):

  1. Indicators should reflect a basic or fundamental long-term economic and social environment for generations to come;
  2. Easy to understand and clear: simple, understandable and accessible to the public;
  3. Can be quantitatified;
  4. Sensitive to changes in the location or group of people;
  5. Predictive and anticipatory;
  6. Have a reference or threshold value;
  7. Relatively easy to use;
  8. Aspects of quality: the methodology used to construct the indicators should be clearly defined with accurate, scientifically and socially acceptable, and
  9. Sensitive to the Time: if applied every year to show the trend indicator representative.

Corporate Governance Corporate and Social Responsibility Disclosure

Nov 9, 2012 0 comments
To what extent corporate governance and CSR are converging in international business not only depends on views on corporate governance, but also on how CSR is framed within an MNE. As mentioned in the introduction, CSR is an elusive concept that, just as corporate governance, has been defined in many different ways. Nevertheless, there is some agreement that it involves attention on a voluntary basis to the ethical, social and environmental implications of business (Carroll, 1999; Whetten et al., 2002). One important dimension for how CSR is framed concerns its scope: is it perceived as an external or internal issue? Deakin and Hobbs (2007) argue that CSR is often thought of by managers of listed firms as a way of dealing with external issues, for example the ethical consequences of outsourcing production activities, fair trade, and global environmental problems. However, these authors also indicate that CSR is sometimes interpreted differently as well, focusing on internal issues instead. They give the example of the European Commission, which argued in a Green Paper that besides an external dimension, CSR has an internal dimension, which involves employees’ working conditions such as work force diversity and equal pay for women (EC, 2003). The distinction between internal and external aspects of CSR touches upon one of the main debates in corporate governance: if firms have a responsibility to a wider group of constituents, how far should this responsibility go and what kind of (social and environmental) activities will they become involved in?

It was with these questions in mind that the stakeholder approach was first introduced (Freeman and Reed, 1983). This approach explains why business has responsibilities that go beyond the maximization of profits to include the interests of non-stock holding agents. Indeed, if a company would focus solely on such narrow objectives, the expectations of other stakeholders would be neglected, and in turn their support could be compromised in the long term. Freeman’s (1984, p. 46) definition of stakeholders as “any group or individual who can affect or is affected by the achievement of the organization’s objectives” is most widely accepted (Mitchell et.al., 1997).

Advocates of the stakeholder perspective consider as a starting point that “all persons or groups with legitimate interests participating in an enterprise do so to obtain benefits and that there is no prima facie priority of one set of interests and benefits over another” (Mitchell et al., 1997, p. 68). From such a perspective, a company emerges as a nexus of implicit and explicit contracts between various actors with interests that are not always congruent (Hill and Jones, 1992). The stakeholder approach emphasizes that actors have different motivations to engage in relationships with a firm and expect different benefits from their collaboration. This means that dealing with stakeholders poses complexities for business in view of conflicting interests (cf. Daily et al., 2003). Researchers in finance and governance also criticise the concept (Jensen, 2001; Sternberg, 1997), inter alia because it is “a convenient portmanteau expression into which many different items can be packed” (Charkham, 2005, p. 20). Another important argument has been that the stakeholder approach makes managers unaccountable for their actions because it does not contain clues on how to balance competing interests and thus gives managers the opportunity to pursue their own causes (Bradley et al., 1999; Jensen, 2001).

In prioritizing competing stakeholder interests, it has been argued that firms take into account to what extent the organization depends on a stakeholder for resources (Jawahar and McLaughlin, 2001). This instrumental view on CSR suggests that firms’ primary reason to be responsive to stakeholders is a maximization of long-term market value (Donaldson and Preston, 1995; Jensen, 2001). Such instrumental motives are closely connected to the way corporate governance has broadened in recent years. As discussed above, a corporate governance view suggests that the main reason for firms to deal with stakeholders is that neglecting them could mean a loss of control on the strategic direction and performance (Luo, 2005a). We therefore expect that firms driven by instrumental motives to practice CSR will predominantly be concerned with shareholders and inside stakeholders such as managers and employees, and, as a consequence, frame CSR with a focus on internal aspects. This is supported by the literature which has found that corporate governance has a considerable impact on internal CSR issues such as employee conditions (Deakin et al., 2002) and ethical aspects related to remuneration, managerial and employee behaviour (Bonn and Fisher, 2005; Kimber and Lipton 2005; Rossouw 2005; Ryan, 2005; Wieland, 2005).

In contrast, motives to deal with outside stakeholders may be seen as not as closely, or not only, connected to instrumental motives, but relying also, and perhaps more, on sustaining moral legitimacy vis-à-vis outsider groups (Suchman, 1995). When CSR is mainly a response to outside stakeholders such as local communities and NGOs, it is more likely to be perceived as dealing with external environmental and community issues (Deakin and Hobbs, 2007). On the basis of this, it can be argued that external framing of CSR shares considerably less commonalities with corporate governance. This would imply that framing CSR focusing on external issues puts much less emphasis on the competitive nature of CSR. Only in a small minority of cases implications for a firm’s strategic direction and performance may be involved – an example that is currently mentioned in this regard is climate change, but this is still in its infancy (cf. Cogan, 2006). On the whole, we thus expect that corporate governance is more likely to be integrated in MNEs’ CSR policies when CSR is framed with a strong focus on internal aspects such as employee conditions and ethical behavior of managers and employees.

Summary of CSR Study

Dec 26, 2011 0 comments
Dilihat dari sudut pandang paradigma penelitian serta tujuan penelitian yang hendak dicapai beberapa penelitian dalam studi CSR, menggunakan dua pendekatan yaitu positivistik dan non positivistik. Penelitian positivistik digunakan menjawab tipe masalah penelitian yang bertujuan untuk menjelaskan what is (explaining what is), sementara penelitian non positivistik merupakan bentuk penelitian diskriptif yaitu bertujuan untuk menjelaskan fenomena (social world) atau describe what is dan penelitian normatif untuk mesdiskripsian bagaimana seharus satu objek (describeing what should be).

Freedman dan Jaggi (1974) mengelompokkan peta penelitian berkaitan dengan pertanggungjawaban sosial perusahaan terhadap lingkungan, menjadi: (1) keterkaitan antara pengungkapan sosial dengan kinerja sosial; (2) keterkaitan antara kinerja sosial dengan kinerja ekonomi; (3) keterkaitan antara kinerja ekonomi dengan pengungkapan sosial; dan (4) keterkaitan antara kinerja ekonomi dengan kinerja sosial.

Adam. C.H, (2002) menyatakan, bahwa berangkat dari perkembangan penelitian terdahulu riset tingkat pengungkapan sosial di broken down menjadi tiga wilayah, yaitu: (1) kaitannya dengan karakteristik perusahaan (corporate characteristics); (2) kaitannya dengan faktor-faktor kontektual umum (general contextual factors); dan (3) keterkaitannya dengan faktor-faktor internal (internal contextual factors). Pembidangan daerah perkembangan akuntansi sosial (social accounting) tersebut, berkaitan dengan motif ekonomi dan sosial, tekanan pihak diluar serta upaya membangun image perusahaan didepan stakeholders-nya.

Mathews (1995) melengkapi pola pikir social responsibility dan motif manajemen yang dikaitkan dengan kaidah information usefullness, bahwa terdapat tiga argumen dasar peran akuntansi konvensional dalam rangka membantu pengambilan keputusan spesifik, khususnya tentang pengungkapan sukarela, antara lain: (1) keterkaitan dengan pasar modal, hal ini didasarkan pada premis bahwa pengungkapan pertangungjawaban sosial memiliki pengaruh positif terhadap kinerja pasar; (2) keterkaitan dengan legitimasi manajemen; dan (3) keterkaitan kontrak (the notion of social contract) antara perusahaan terhadap masyarakat sekitar yang merupakan representasi dari company’s moral accountability.

Arieh A. Ulmann (1985) setelah melakukan review riset selama 10 tahun menemukan bahwa peta pengembangan penelitian dibidang pertanggungjawaban sosial dibedakan, atas: (1) keterkaitan antara social disclosure terhadap social performance; (2) keterkaitan social performance terhadap economics performance; dan (3) keterkaitan social disclosure terhadap economics performance. Untuk lebih rinci temuan tersebut dijelaskan dalam tabel sebagai berikut:
Tabel. 1
Rangkuman Perkembangan Riset
Di Bidang Social Responsibility (Social Accounting)


Tipe HubunganPenelitiHasilKeterangan
Social Performance - Social DisclosureBelkoui dan Karpik (1989)positive significanceSocial disclosure diukur dengan CEP Index
Abbot dan Monsen (1979)positive significance
Ulmann (1983)no association
Social Disclosure - Social PerformanceBowman dan Haire (1975)positive significance14 perusahaan, social disclosure diukur dengan kalimat yang ada dalam annual report
Abbott dan Monsen (1979)positive significance23 perusahaan, untuk mengukur social disclosure menggunakan Ernst&Ernst
Freedman & Jaggi (1982)no association31 perusaahan, quality & quantity of disclosure in annual report
Ingram & Fraizer (1980)no association40 perusahaan, social disclosure diukur dengan pollution index
Fry & Hocke (1976)negative not sig.135 perusahaan, quality & quantity of disclosure in annual report
Preston (1978)no association41 perusahaan, social disclosure from Ernst & Ernst index
Wiseman (1982)positive not significance26 perusahaan, quality & quantity of disclosure in nannual report
social disclosure – economics performanceAbbott & Monsen (1979)positive sign.450 perusahaan, social disclosure diukur dengan score based on Ernst & Ernst, dan ecocomics performance diukur dengan ROE 1964 -1974
Bowman (1978)positive sign.46 perusahaan, social disclosure diukur dengan percent of prose in aanual report, economics performance diukur dengan ROE 1972-1974
Bowman & Haire (1975)U. Shape correlation highest ROE for middle disclosure82 perusahaan, social disclosure diukur dengan percent of prose in annual report, economics performance diukur dengan ROE 1969-1973
Freedman dan Jaggy (1982)no association109 perusahaan yang memiliki kepekaan terhadap penciptaan pollusi, social disclosure diukur dengan quality & quantity of pollution disclosure in nannual report, economics performance diukur dengan ROA, ROE, Cash Flows/E, EBIT/A, EBIT/E
Fry & Hock (1976)negative sign.109 perusahaan dari 15 industri, social disclosure diukur dengan quality & quantity of pollution disclosure in nannual report, economics performance diukur dengan earnings
Ingram dan Frizer (1983)negative not sign.79 perusahaan dari metal, oil, chemical industries, social disclosure diukur dengan computerized content analysis of annual report, economics performance diukur dengan factor analysis 0f 48 acoounting rations
Preston (1978)Berpengaruh lemahFortune 500 firm, social disclosure diukur dengan quantity of disclosure in 2 years between 1972 dan 1975, economics performance diukur dengan ROE 1975
Anderson & Francle (1980)Positive correlation for certain months for disclosure vs nondisclosure314 of 1872 Fortune 500 firm, social disclosure diukur dengan overall disclosure and type of disclosure based Ernst & Ernsr, economics performance monthtly average residual differences 7/1972-6/1973
Belkoui (1976)Positive yet temporary correlation50 nperusahaan dan pengungkapan pada tahun 1976, social disclosure diukur dengan pollution disclosure in nannual report, economics performance diukur dengan monthly average residual, 12 months prio & after disclosure
Ingram (1978)Tidak terdapat pengaruh pada portofolio means, memiliki pengaruh positif pada market segmen287 of 1970-1976 Fortune 500 firm, social disclosure diukur dengan various types of disclosuire in annual report, economics performance diukur dengan monthly portofolio return 9 months prior and 3 months after fiscal year end
Shane & Spicer (1983)Significant net price decrease 1 & 2 days prior release, largest decrease for worst pollution72 0f 103 firm from CEP sampel, social disclosure dukur dengan CEP pollution performance index, economics performance diukur dengan standardized abnormal means-adjusted daily return for 6 days around release date of Council on economics priority study
Social Cost, Social Performance, Economics Performance, & Social DisclosureMemed Sueb (2001)Terdapat pengaruh social cost terhadap social performancePerusahaan yang mengikuti Prokasih, dimana social cost dan social performance merupakan data primer berupa pendapat responden yang termuat dalam kuesioner


Peregesran paradigma pengelolaan perusahaan dari shareholders orientation? dianggap menjadi pemicu pergeseran orientasi pengelolaan perusahaan, yaitu semakin tingkat perhatian dan keterbukaan akan hak dan tanggungjawab, termasuk perhatian terhadap lingkungan, kedua dampak negative externalities industrialisasi telah merasuk dalam berbagai dimensi kehidupan baik pisik maupun psikis. Hal itu, menjadikan stress sosial, radiasi, pencemaran, dis-harmoni hubungan antara perusahaan dan stakeholders terutama external stakeholders sehingga mengancam illigitasi stakeholders terhadap perusahaan.

Melihat konteks seperti itu, perusahaan harus menggeser pengelolaan oerusahaan denga memperhitung faktor-faktor sosial dan kemasyarakatan yang diwujudkan lewat corporate social responsibility. Secara teoretis, fenomena itu dijelaskan secara logis dalam teori stakholders (stakeholders theory) yang mana antara perusahaan dan stakeholders berada dalam garis lurus yaitu saling mempengaruhi dan dipengaruhi baik langsung maupun tidak langsung. Untuk menghindari dis-legitimasi, perusahaan perlu menjaga congruensi tujuan perusahaan dengan pengharapan stakeholders (legitimacy theory), seperti dengan mengadakan kontrak sosial (social contract) berupa meningkatkan praktik corporate social responsibility.

corporate social responsibility dalam tataran praksis ternyata memiliki muatan strategis, dilihat dari sisi perusahaan mengandung motif baik bersifat sosial maupun ekonomi. Dampak riil dalam operasional perusahaan memiliki muatan untuk meningkatkan kinerja perusahaan baik kinerja sosial (social performance) maupun economics performance.

Cakupan tingkat signifikansi social responsibility ternyata mengundang deru perhatian semua pihak baik oleh praktisi maupun akademisi. Untuk itu, perkembangan kajian corporate social responsibility merambah dalam berbagai ranah baik dikaitkan dengan konteks perusahaan, external stakeholders, motif yang terkandung didalamnya, managerial motive, stakeholders motive, information usefullness dan information content dan sejenisnya. Melihat konteks seperti itu, riset dibidang corporate social responsibility memiliki peran penting dalam perkembangan ilmu dibidang akuntansi yaitu perkembangan akuntansi sosial dan lingkungan.

(Sumber: Noorhadi, 2011)

Role and Development of CSR Reasearch (Social Accounting)

0 comments
Satu karakter dasar dalam pengembangan ilmu pengetahuan adalah meruang dan mewaktu. Hal itu juga yang menjadi paradigma positivistics dalam membangun teori. Lacatos berpendapat bahwa ilmu pengetahuan harus dapat ditolak. Untuk itu, ilmu pengetahuan berkembang sejalan dengan perkembangan pola pikir manusia.

Akuntansi, sebagai social science juga mengalami perkembangan sebagaimana karakternya yang open endded terhadap ilmu sosial lainnya. Fenomena pergeseran paradigma pengelolaan perusahaan dari shareholders orientation ke stakeholders orientation memiliki peran penting dalam sejarah perkembangan ilmu pengetahuan dibidang akuntansi. Wujud riil perkembangan ilmu pengetahuan akuntansi dalam adopsi sistemik terhadap perkembangan isu corporate social responsibility tersebut adalah akuntansi sosial (social accounting).

Social Accounting adalah “......the ordering, measuring, and analysis of the social and economic consequences of governmental and enterpreneural behaviour”. (Freedman dalam Siegel dan Marconi, 2003). Dengan demikian fokus akuntansi sosial disamping goverenmental entities juga business entities yang memiliki dampak terhadap lingkungan baik pisik psikis. Lingkungan bisnis disini termasuk natural recources.

Dilihat dari horison waktu, tahun 1960 merupakan awal dari issu akuntansi sosial yang mengemuka berbarengan dengan pentingnya perusahaan mengedepankan praktik “good citizen”. Jargon good citizen mengemuka ketika semua pihak sadar akan arti penting kualitas produk, perlindungan kesejahteraan dan kesehataan karyawan, kontribusi perusahaan terhadap community, issu pemanasan global (Siegel dan Marconi, 2003). Siegel (2003) berpendapat bahwa agar perusahaan tetap survive maka harus menjaga kesehatan lingkungan masyarakat dimana mereka berada, menjamin kesehatan para karyawan dan menjamin equality antara pengorbana financial oleh konsumen dalam memprerolah produk perusahaan dengan jaminan kualitas dan kesehatan produk tersebut.

Antara tahun 1960-an sampai dengan 1970-an dapat dikatakan sebaga era perhatian sosial oleh masyarakat, dimana masyarakat (people) mulai muncul tuntutan tentang corporate social responsibility (Siegel, 2003). Robert Beyer (managing partner of Touche Ross in New York) menunjukkan:
Restrictions on the use for “free” air and water are also matter of social accounting. Society is now examining cost that have always existed. Cost in terms of life and death, damage buidings and art works, foliag, and all other noxious effects of pollution. The only difference is that these costs are being transferred to the extent that is fiasible-from the cpmmunity at large to those who cause them and benefit from them”.
Dengan demikian issu corporate social responsibility (CSR) tak dapat dilepas dari sejarah kejadia empiris yang semakin dis-harmoni. Tahun 1960-an Rache Carson menerbitkan buku “Silen Spring” yang didalamnya mengupas tantang persoalan lingkungan yang diwacanakan global. Dalam buku tersebut megupas banyak tentang kemerosotan lingkungan gobal yang sekarang terkenal dengan global worning. Sejak itu permasalah lingkungan semakin menggelobal dan menjadi perhatianb luas.

Konferensi Stockholm tahun 1972 mencatat kejadian monumental berskala internasional tentang lingkungan. Saat itu, semua pihak menyadarai akan semakin menurunya kuaslitas lingkungan. Dalam konferensi tersebut menghasilkan resolusi monumental yaitu terbentuknya Nations Environmental Programme (UNEP) yang merupakan badan khusus PBB yang menangani masalah lingkungan.

Tahun 1983 PBB tergugah untuk ikut menangani masalah lingkungan dengan membentuk World Commission on Environment and Development. KTT Bumi Rio de Janeiro yang merupakan konferensi lingkungan sedunia diselenggarakan oleh PBB mengusung topik lingkungan. KTT Bumi ini menghasilkan kesepakan mendasar agar semua pihak sekecil apapun, baik atau buruk terhadap ramah lingkungan. Konferensi ini juga menekankan pentingnya semangat kebersamaan dalam mengatasi berbagai masalah terkait solusi saling berbenturannya antara kelompok yang melakukan pembangunan ekonomi dengan kelompok yang berkepentingan dalam melakukan upaya-upaya konservasi lingkungan.

Menelisik berbagai kejadian monumental kelas internasional tersebut, bukan berarti tanpa alasan. Berbagai kesepakatan tersebut dilatarbelakangi oleh semakin merosotnya lingkungan yang dipicu oleh industrialisasi. Sebagai contoh riil pada skala nasional adalah kasus Free Port, Lapindo, Caltex, Newmon, pencemaran lingkungan didaerah industri, radiasi, emisi debu, kebisingan, keincangan sosial dan sejenisnya. Problematika lingkungan tersebut, masyarakat harus menanggung berbagai pengorbanan sosial (social cost) sementara mereka adalah bukan pihak yang diungtungkan terkait industrialisasi. Dampak yang paling akhir adalah munculnya berbagai penyakit dan munculnya komplain (protes) stakeholders terhadap perusahaan. Hal itu akan mempengaruhi existensi operasional perusahaan dan bahkan sampai pada penutupan usaha.

Melihat konteks signifikansi keberpihakan sosial oleh unit business, kurun dekade terakhir issue corporate social responsibility menjadi kajian menarik baik dalam skala nasional maupun internasional, oleh praktisi maupun akademisi. Bukti empiris menunjukkan bahwa perusahaan telah membuka diri baik secara sukarela (motive approach) maupun karena tekanan dan anjuran pelaksanaan aturan (system approach) untuk melaksanakaan berbagai bentuk aktivitas sosial (keberpihakan sosial).

Tak kalah penting, perkembangan riset dibidang social responsibility tumbuh dan berkembang melampaui diberbagai lini kajian. Deegan (2002) melakukan meta analisis terhadap riset dibidang social responsibility yang merupakan bagian dari ranah riset dibidang akuntansi sosial (social accounting) bahwa riset dibidang akuntansi sosial khusuis dalam topik social responsibility telah masuk diberbagai dimensi masalah yang dikesploitasi. Tabel berikut ini memberikan gambaran masalah yang dipertanyakan dalam riset selama puluhan tahun, antara lain:
Tabel 1.
Perkembangan Riset di bidang Social Responsibility (Social Accounting)
Research Problem & statementResearches
What are companies reportErnst & Earnst (1970), See Teoh & Thong (1984), Andrews et al (1989), Guthrie & Parker (1990), Harte & Owen (1991), Lynn (1992), Adams et al (1995), Gidsons & Guthrie (1995), Niskala & Pretes (1995), Deegan & Gordon (1996), Gamble et al (1996), Choi (1999), Bell and Lehman (1999), Newson & Deegan (2002)
Can social & environmental disclosure practices be linked to other attributes of performance, such as economics perfoprmance, or to factors such as industry membership, country of origin (and culture), or sizeIngram & Frazier (1980), Trotman & Bradley (1981), Ulmann (1985), Cowen et al (1987), Fayers (1998), Newson & Deegan (2002)
How do particular stakeholders react to social and environmental disclosureIngram (1978), Buzby & Falk (1978, 1979), Anderson dan Frankle (1980), Jaggi & Freedman (1982), Shane & Spicer (1983), Freedman & Jaggi (1986, 1988), Epstein & Freedman (1994), Blacconiere & Patten (1994), Tilt (1994), Deegan & Rankin (1997)
What are accountant attitudes to social & environmental AccountingBebbington et al (1994), Deeegan et al (1996)
What is the correspondence between corporate social and environmental disclosure and actual corporate performanceWiseman (1982), Rockness (1985)
Whar are roles of taxation instruments in relation to environmetal protectionBaumol (1975), Lockhart (1997), O’Riordan (1997)
How is accounting education embracing the area, and what are sme of the impediments to including social & environmental issue with the accounting education programs of universities and professional accounting bodiesBlundell & booth (1988), Gray et al (1994), Gibson (1997), Gordon (1998), Gray & Collison (2001)
How should organisations account for their social and environmetal performanceC.C Abt Associates (1972), Milne (1991), USEPA (1996), Bebbington & Gray (1997), Mathews (2000)
What theories best explain how we do report, or perhaps, how we should report social and environmental informationRamanathan (1976), Cooper & Sharer (1984), Benston (1982, 1984), Belkoui & Karpik (1989), Mathews (1993, 2000), Gray et al (1996), Lehman (1999), Deegan (2000)
How Should (and perhaps, why should) management accounting system embrance social and environmental issuesStone (1995), Bennett and James (1997, 1998), Ditz et al (1996), Lehman (1999), Deegan (2000)
What motivates managers to make particular social & environmental disclosureGuthrie & Parker (1989), Patten (1992), Roberts (1992), Degaan & Gordon (1996), Deegan & Rankin (1997), Adams et al (1998)
What is the role, or scope, of social and environmental verifications, attentations, or audits (and these can all take on various forms)Bauer & Fenn (1973), Grojer & Stark (1977), Brooks (1980), Geddes (1991), Gray & Collison (1991), Gray et al (1991), Zadek (1993), Gallhofer & Haslam (1995), Power (1997), Owen & Swift (1999), Ball et al (2000), Owen et al (2000), Gray (2002)

Theoritical Framework Building Pada CSR Research

Dec 25, 2011 0 comments
Ranah penelitian berparadigma positivistics bertujuan untuk mengembangankan ilmu pengetahuan secara gradual, spontong-spotong. Akumulasi dari ilmu pengetahuan tersebut menjadi satu bangunan ilmu pengetahun yang utuh. Masalah penelitian dibangun atas dasar berbagai sumber, seperti meta analisis terhadap riset sebelumnya (riset gap), lewat pengamatan fenomena empiris yang kontradiksi dengan logika teori, serta kesenjangan fenomena empiris yang memiliki implikasi potensial dalam memberikan manfaat kehidupan praksis masyarakat luas sehingga perlu pemecahan.

Logika kerja penemuan masalah penelitian berparadigma positivistics (deductive hipotetico testing) yang dibangun atas dasar deviasi fenomena empiris, masalah empiris dikontradiksikan dengan teori yang melandasinya (core theory). Dengan demikian, penelitian kuantitatif tak dapat terhindarkan dari membangun kerangka pemikiran teoretik penelitian yang sekaligus merupakan ekstraksi ide dasar (orisinalitas) dari satu penelitian, mengingat penelitian kuantitatif bertujuan untuk melakukan verifikasi ataupun valsifikasi teori (pengujian teori).

Membangun kerangka pemikiran teoretik (theoretical framework), secara operasional tak lain adalah ekstraksi dari berpikir logis, integratif, koheren dalam menghubungkan antara masalah penelitian, tujuan penelitian, grand theory yang melandasai dan peta perkembangan ilmu pengetahuan yang sedang dikaji dengan recent study. Untuk itu, membangun kerangka pemikiran teoretik tak dapat dilepaskan dari upaya melakukan meta-analisis terhadap riset sebelumnya. Meta-analisis terhadap riset sebelumnya memiliki fungsi untuk mengetahui dan mendudukkan posisi dan pengembangan pengetahun lewat riset yang dilakukan terhadap teori yang sedang diuji (kontribusi teoreitik dari riset).

Sama halnya ketika mencermati perkembangan riset dibidang pergeseran pengelolaan perusahaan dari shareholders orientation kearah stakeholders orientation yang diekspresikan lewat semakin meningkatnya perhatian perusahaan terhadap praktik corporate social responsibility yang tak dapat dilepaskan dari deviasi masalah dilapangan. Wujud deviasi fenomena empiris adalah semakin meningkatnya negative externalities baik pisik maupun psikis, sehingga memunculkan social cost yang harus ditanggung oleh masyarakat (stakeholders).

Kasus Free Port di Papua yang merupakan kasus monumental berskala nasional, dimana 42 juta hektar dengan aneka ragam hayati terancam eksosistemnya, tak terkecuali suku-suku di Papua yang kehipupanya sangat bergantung pada alam (nomadis) kini kehilangan alam tempat mereka bergantung menambah sederetan dampak sosial kemasyarakatan. Ironisnya, satu gunung bernama Etrsberg yang merupakan tempat leluhur suku Amungme (menurut kepercayaan mereka) tak luput dari eksploitasi, sehingga mereka menjadi marah dan tersinggung serta merasa terjajah hak asasi keyakinannya. Belum lagi, kasus Newmond di Sulawesi, Caltex di Riau, Lapindo di Sidoarjo yang setiap hari menyemburkan lumpur panas ± 156.000 m3 perhari, jika diangkut dengan truk untuk direlokasi membutuhkan lebih dari 10.000 truk. Kejadian tersebut telah menenggelamkan 20 pabrik dan menelantarkan sekitar 2.500 orang buruh pabrik (Wibisono, 2007) serta berbagai kasus pencemaran lain baik yang berada dilingkungan industri maupun diluar industri seperti pemanasan global dan lainnya.

Melihat konteks sebagaimana dinyatakan diatas, perusahaan tidak hanya memiliki tanggungjawab terhadap shareholders sebagaimana yang dilakukan selama ini, melainkan melebar sampai tanggungjawab pada wilayah lingkungan dan sosial yang selanjutnya disebut tanggungjawab sosial (social responsibility). Keberadaan perusahaan terhadap lingkungan (stakeholders) tidak dapat dipisahkan, mereka saling mempengaruhi dan dipengaruhi baik langsung maupun tidak langsung (stakeholders theory). Untuk itu, perusahaan memiliki tanggung jawab atas segala ekses, terutama adalah ekses yang bersifat negatif. Karena, sebagaimana dijelaskan dalam political theory perusahaan harus menggunakan kekuasaan dengan penuh tanggungjawab termasuk tanggungjawab atas ekses negatif yang timbulkan (negative externalities).

Wujud tanggungjawab perusahaan terhadap stakeholders dapata dilakaukan lewat mekanisme social contract dengan stakeholders yaitu kesukarelaan dan komitmen perusahaan untuk meningkat pelaksanaan tanggungjawab sosial (social responsibility) serta meningkatkan keterbukaan terhadap khalayak umum (stakleholders) dalam bentuk social disclosure lewat berbagai media.

Dilihat dari sudut pandang perusahaan, corporate social responsibility memiliki muatan strategis terutama daya dukung keunggulan kompetitif yaitu memposisikan diri ditengah stakeholders. Sebagaimana dinyatakan dalam teori legitimasi (legitimacy theory) eksistensi perusahaan yang berada ditengah masyarakat, perusahaan memiliki tanggungjawab untuk menjaga congruence-si antara keberadaan perusahaan terhadap pengharapan masyarakat (Deegan, 2002). Gap legitimacy terjadi ketika terjadi incongruence-si antara keberadaan perusahaan dengan pengharapan stakeholders, pada saat itu dapat memunculkan reaksi (protes) masyarakat terhadap perusahaan (Deegan, 2002). Belkoui dan Karpik (1989) menyatakan bahwa gap legitimacy memunculkan reaksi stakeholders yang dapat mengganggu stabilitas dan going concern perusahaan. Untuk mengurangi gap legitimacy tersebut perusahaan dapat meningkatkan pareto optimal yaitu dengan melakukan social contract berupa peningkatan social responsibility (SR).

Dilihat dari sudut pandang ekonomi, praktik social responsibility mengadung seperangkat motif yaitu social motive dan economics motive. social motive (motive grounds) berorentasi pada keberpihakan perusahaan terhadap sosial kemasyarakatan baik yang bersifat phisik maupun psikis. social motive ditujukan untuk keberpihakan sosial murni sehingga tidak diharapkan untuk mempreoleh kontraprestasi langsung (direct impact) terhadap kinerja keuangan (ekonomi) perusahaan. Sementara economics motive dimaksudkan untuk memperoleh feed back terhadap kinerja ekonomi perusahaan, seperti menciptakaan keunggulan kompetitif perusahaan, menjaga going concern, promosi perusahaan, menjalin hubungan jangka panjang terhadap konsumen dan sejenisnya.

Melihat konteks signifikansi corporate social responsibility tersebut diatas, akhirnya menjadi issue menarik baik dikalangan praktisi maupun akademisi. Hal itu juga menjadi bagian tak terpisahkan dalam debut perkembangan ilmu akuntansi. Wujud adopsi sistemik dan akhirnya menjadi perkembangan pada disiplin ilmu akuntansi sebagai sosok social science adalah semakin berkembang akuntansi sosial (accounting social) dan kajian pengungkapan sosial (social disclosure). Wujud riil multiplier effect terhadap ilmu akuntansi adalah semakin maraknya riset akuntansi sosial, seperti social cost, social disclosure, environmental accounting, information content dalam social disclosure dan sejenisnya. Untuk memberikan ranah pemahaman, peran dan fungsi riset social responsibility terhadap perkembangan teori-teori dalam akuntansi dijelaskan dalam tawaran pengembangan kerangka teoretik corporate social responsibility, sebagai berikut:
Gambar. 1
Pengembangan Kerangka Pemikiran Teoretik
Dalam Riset Dibidang social responsibility


Sumber: Dikembangkan dari Gary O’Donovan (2002), Patrick Medley (1996), Meyer and Rowan (1977), Elkington (2007)


Gambar tersebut di atas memberikan tawaran kerangka pikir teoretis ranah pengembangan riset dibidang akuntansi sosial (social responsibility). Secara sosilologis, perusahaan merupakan kumpulan komunits orang yang memiliki tujuan yang sama, dimana keberadaanya tak dapat dilpaskan dengan lingkungan sekitar (stakeholders). stakeholders merupakan pihak yang mempengaruhi dan dipengaruhi baik langsung maupun tidak langsung perusahaan (stakeholderstheory .1). Untuk itu, perusahaan harus bertanggungjawab dan menggunakan segenap kekuasaannya secara bertanggungjawab baik dampak positif maupun negatif terhadap lingkungan (political theory).

Sebagai pihak yang menjadi bagian dari lingkungan masyarakat yang lebih luas, perusahaan harus menjaga harmonisasi hubungan tersebut, yaitu dengan meningkatkan tanggungjawab terhadap stakeholders. Legitimasi theory (2) menjelaskan bahwa agar perusahaan memperoleh legitimasi stakeholders, perusahaan perlu menjaga dan memelihara kesesuaian (congruence) antara pengharapan stakeholders dengan tujuan operasional perusahaan. Wilayah (bidang) Y adalah areal pengharapan stakeholders, wilayah Z adalah wilyah pengarapan operasional perusahaan, sedang wilayah X adalah wilayah kesesuaian antara harapan perusahaan dengan harapan stakeholders. Semakin besar wilayah X berarti semakin tinggi tanggungjawab sosial perusahaan dan pada saat itu legitimasi stakeholders juga semakin besar, begitu pula sebaliknya.

Upaya yang perlu dilakukan perusahaan untuk mengelimasi gap legitimasi adalah dengan memperlebar wilayah X lewat menepati standar etika (ethics value) dan sekaligus dijadikan pijakan operasional perusahaan (3) yaitu dengan melakukan kontrak sosial (social contract .4) yang secara operasional dengan meningkatkan tangungjawab sosial (social responsibility. 5). Hal itu sejalan dengan prinsip triple button line bahwa perusahaan tidak hanya bertanggung jawab untuk mengejar profit, namun juga bertangungjawab atas keselerasan, keserasian dan keseimbangan terhadap planet dan people.

Satu kandungan menarik yang dimunculkan praktik social responsibility (baik dari perspektif perusahaan maupun stakeholders) yaitu kandungan motif baik yang bersifat sosial maupun ekonomi (6,7). Hal terpenting dalam motif tersebut bahwa meskipun motif sosial (social motive) ditujukan untuk kepentingan sosial ansih bagi perusahaan, namun dalam dunia praksis ternyata memiliki implikasi positif terhadap kinerja perusahaan. Untuk itu, meningkatkanya corporate social responsibility yang mengandung dua motif (social motive dan economics motive) memiliki manfaat besar dalam mendukung perusahaan menjadi surfive (organizational survival) (8) .

Platform Theory of Corporate Social Responsibility

Dec 24, 2011 0 comments
Tanggung-jawab sosial perusahaan (corporate social rsponsibility) merupakan upaya perusahaan untuk menjaga keseimbangan terhadap lingkungan sekitar baik pisik maupun psikis. Pelebaran tanggungjawab tersebut muncul sebagai akibat exterlities dis-economics yang timbul adanya industrialisasi (eksistensi perusahaan), seperti pencemaran, emisi debu, radiasi, kebisingan, hujan asam, serta bentuk externalities lainnya.

Negative externalities tersebut mengakibatkan cost yang harus ditanggung oleh stakeholders, sementara mereka adalah pihak yang tidak turut langsung menikmati peningkatan kesejahteraan (hasil) dari perusahaan. Dari situlah awal munculnya ketidak-keseimbangan antara kepentingan perusahaan sebagai unit bisnis dengan kepentingan stakeholders (incongruencesi). Implikasinnya, terjadi protes stakeholders terhadap perusahaan. Untuk mengurangi klaim (protes) tersebut dapat dilakukan lewat mekanisme social cotract berupaka peningkatan corporate social responsibility (CSR).

Perdebatan seputar social responsibility mengalami pasang surut dan berkembang secara meruang dan mewaktu. Problem inti yang terkandung dalam tananggung-jawab sosial (social responsibility) adalah integritas pelaksanaan etika bisnis (business ethics) oleh pelaku bisnis. Dikatakan deminkian, social responsibility merupakan perwujudan kesadaran pelaku bisnis (industri) atas externalities dis-economics yang ditimbulkan. Problematika menjadi semakin melebar ketika para pihak tidak konsisten terhadap upaya menjaga keseimbangan, mengingat dalam tanggungjawab sosial mengadung cost yang cukup besar.

Trevino dan dan Nelson (1995) menyatakan bahwa dilema etika berada pada koordinat diametral yaitu antara situasi benar dan salah, yang mana value tersebut bersifat kontradiksi (conflic) dalam banyak aktivitas bisnis. Itu, merupakan satu problema yang sulit dan selalu dihadapi bisnis organisasi termasuk para pelaku bisnisya. stakeholders berharap para pelaku bisnis (perusahaan) memahami tanggungjawab atas persoalan yang timbul di masyarakat. Kasus Nike di Amerika, satu contoh riil bagaimana perusahaan menghadapi dilema penolakan produk oleh para konsumen akibat pelanggaran etik bisnis berupa eksploitasi tenaga kerja di negara-negara berkembang.

Milton Friedman (1970) menyatakan bahwa manajemen perusahaan memiliki tanggungjawab untuk meningkatkan (maximize) keuntungan bagi para pemilik (shareholders). Trevino dan Nelson (1995) berpendapat bahwa manajemen seharusnya meningkatkan keuntungan (money) berdasar dan tidak bertentang dengan keberadaan masyarakat (society). Artinya, perusahaan dalam mengejar keuntungan sebagai mana filosofi keberdaan perusahaan hendaknya memperhitungkan kepentingan dan norma masyarakat yang mengitarinya.

Terkait dengan keterhubungan antara ethics, individu, managers, employee dan stakehoders, terdapat dua pendekatan yang selalu digunakan dalam banyak studi terkait dengan ethics yaitu perspective approaches dan psychological approaches. Perspective approach difokuskan pada “what” the business should do to make the best etihical decision-making. Sementara, psycological approach difokuskan pada “how” people make basic ethical decision.

Terdapat tiga konsep dasar etika (basic ethical concept) dalam implementasi perspective approach, antara lain: (1) utilitarianism concept (Bentam, 1748-1873 dan John Stuart Mill, 1806-1873); (2) deontological concept (Immanuel Kant, 1724 -1804 dan John Rawls, 1971); (3) integrity concept or virtue ethics.

Konsep utilitarian (utilitarianism concept) (Bentham dan John Stuart Mill, 1806) memberikan arahan “emphasis consequence of an action on individuals affected by an action” . Lebih lanjut dinyatakan “balancing social harm and benefit in making a decision that maximise net benefit and minimise overall harm for all stakeholders” .

Konsep deontologi menekankan kewajiban manusia untuk bertindak secara baik. Suatu tindakan dikatakan baik bukan dinilai dan dibenarkan atas dasar akibat dari tindakan itu. Satu tindakan dikatan baik, dilihat dari tindakan tersebut baik adanya. Dengan demikian, satu tindakan dikatakan baik (bermoral) karena tindakan tersebut dilaksanakan berdasarkan kewajiban yang memang harus dilaksanakan, terlepas dari tujuan atau akibat dari tindakan tersebut (Ghazali Iman, 2006).

Konsep integritas (integrity concept or virtue concept) difokuskan pada integgrity of the moral actors such as the actor’s charactors, motivation, and intentions. sebagaimana yang dinyatakan oleh Aristoteles dan Plato bahwa konsep integritas mengandung tiga komponen yaitu equity, fairness dan impartiality.

Teori stakeholders memberikan landasan acuan linkage antara perusahaan dengan stakeholders. stakeholders adalah semua pihak baik internal maupun eksternal yang memiliki hubungan baik bersifat mempengaruhi maupun dipengaruhi, bersifat langsung maupun tidak langsung oleh perusahaan. stakeholders is a group or an individual who can affect, or be affected by, the success or failure of an organization (Luk, Yau, Tse, Alan, Sin, Leo dan Raymond, 2005).
Hummels (1998) ......(stakeholders are) individuals and groups who have legitimate claim on the organization to participate in the decision making process simply because they are affected by the organization’s practices, policies and actions.
Batasan stakeholders tersebut diatas mengisyaratkan bahwa perusahaan hendaknya memperhatikan stakeholders, karena mereka pihak yang berpengaruh baik secara langsung maupun tidak langsung atas aktifitas serta kebijakan yang diambil dan dilakukan perusahaan. Jika perusahaan tidak memperhatikan stakeholders, bukan tidak mungkin akan menuai protes, dan hal itu akan mengeliminasi legitimasi perusahaan dimata stakeholders.

Jones, Thomas dan Andrew (1999) menyatakan bahwa pada hakekatnya stakeholders theory mendasarkan diri pada asumsi, antara lain:
  1. the corporation has relationship with many constituenties groups (stakeholders) that effect and are affected by its decisions (Freeman, 1984)
  2. the theory is concerned with nature of these relationship in terms of both processes and outcomes for the firm and its stakeholders.
  3. the interests of all (legitimate) stakeholders have intrinsic value, and no set of interests is assumed to dominate the others (Clakson, 1995; Donaldson & Preston 1995) .
  4. the theory focuses on managerial decission making (Donaldson & Preston 1995) .

Berdasar pada asumsi dasar stakeholders theory tersebut, perusahaan tidak dapat melepaskan diri operasinya dengan lingkungan sosial (social setting) sekitarnya. Sehingga, terkait dengan upaya menjaga legitimasi dan going-concern, perlu kirannya mencari pembenaran (reposisi) secara tepat terhadap stakeholders. Semakin kuat posisi perusahan terhadap para stakeholders, maka semakin besar kecenderungan perusahaan mengadaptasi dan memposisikan diri ditengah-tengah stakeholders, sehingga perusahaan punya potensi kekuatan dan competitive advantage semakin besar, karena terdapat keberpihakan dan kesesuaian antara stakeholders dengan perusahaan (Adam. C.H, 2002).

Rheinald Kasali dalam Wibiosono (2007) membagi stakeholders menjadi:
  1. Stakeholders internal dan stakeholders ekesternal. stakeholders internal adalah stakeholders yang berada didalam lingkungan organisasi. Misalnya, karyawan. Manajer dan pemegang saham (shareholders). Sedangkan stakeholders eksternal adalah stakeholders yang berada diluar lingkungan organisasi seperti penyalur atau pemasok, konsumen atau pelanggan, masyarakat, pemerintah, pers, kelompok social responsibility
    investor, licening partner dan lainnya.
  2. Stakeholders primer, stakeholders sekunder dan stakeholders marjinal. stakeholders primer merupakan stakeholders yang harus diperhatian oleh perusahaan, sedang stakeholders sekunder merupakan stakeholders kurang penting, sedang stakeholders marjinal merupakan stakeholders yang sering diabaikan oleh perusahaan.
  3. Stakeholders tradisional dan stakeholders masa depan. Karyawan dan konsumen merupakan stakeholders tradisional, karena saat ini sudah berhubungan dengan organisasi. Sedangkan stakeholders masa depan adalah stakeholders pada masa yang akan datang diperkirakan akan memberikan pengaruh pada organisasi seperti peneliti, konsumen potensial, calon investor (investor potensial) dan lainnya.
  4. Proponents, opponents dan uncommitted. stakeholders proponents merupakan stakeholders yang berpihak kepada perusahaan, stakeholdets opponents merupakan stakeholders yang tak memihak perusahaan, sedang stakeholders uncommitted adalah stakeholders yang tak peduli lagi terhadap perusahaan (organisasi).
  5. Silent majority dan vocal minority. Dilihat aktivitas stakeholders dalam melakukan komplain atau mendukung perusahaan, tentu ada yang menyatakan penentangan atau dukungannya secara vokal (aktif) namun ada pula yang menyatakan secara silent (pasif).
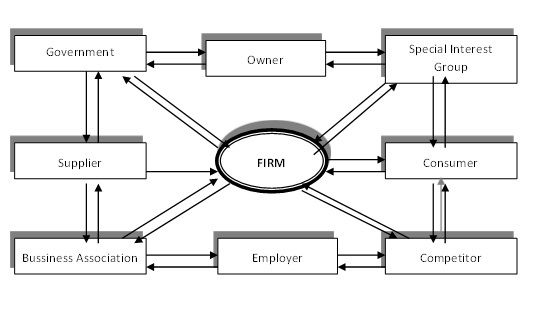
Lebih lanjut, Reinald Kasali memberikan illustrasi keterhubungan antara perusahaan dan stakeholders dalam model stakeholders map, sebagai berikut:

Gambar: 1
Linkage stakeholders dan Perusahaan

Sumebr: Wibisono (2007)


Peta stakeholders tersebut memberikan gambaran tentang keragaman para pihak yang berkepentingan. Masing-masing juga mempunyai jenis dan tingkat kepentingan yang berbeda-beda terhadap perusahaan, sehingga masing-masing mempunyai harapan dan kepuasan berbeda-beda. Karyawan, mempunyai kepentingan dan pengharapan agar perusahaan dapat memberikan kesejahteraan yang optimal kepada dirinya. Disisi lain, pemilik memiliki kepentingan agar perusahaan mampu menyumbangkan profit yang besar kepadanya. Begitu pula dengan pemerintah, mempunyai kepentingan dan pengharapan agar perusahaan mampu menyumbangkan pajak dan retribusi yang optimal. Masyarakat tak ketinggalan, mempunyai kepentingan dan pengharapan agar perusahaan dapat memberikan kontribusi sebanyaknya bagi mereka (social responsible).

Melihat posisi perusahaan ditengah lingkungan (stakeholders) tersebut, yang mana, stakeholders sangat majemuk dengan memiliki seperangkat motif yang berbeda, maka memiliki potensi memunculkan problem legitimasi. Problem legitimasi tersebut adalah tingkat rentan klaim stakeholders terhadap perusahaan akibat terjadinya pelanggaran etik (code of conduct) oleh perusahaan sehingga memunculkan incongruence-si antara harapan stakeholders adanya perusahaan dilingkungannya.

Teori Legitimasi (legitimacy theory) memberikan kerangka dasar berpikir pentingnya legitimasi stakeholders terhadap perusahaan dalam rangka menjaga going concern perusahaan. Legitimasi merupakan suatu keadaan psikologis keberpihakan orang dan kelompok orang yang sangat peka terhadap gejala lingkungan sekitarnya baik pisik maupun non pisik. Untuk itu, legitimasi mengalami perubahan sejalan dengan pergeseran koordinat ruang dan waktu (Dowling 1975).

Gray et. al, (1996) berpendapat bahwa legitimasi merupakan ” ….a systems-oriented view of organisation and society…permits us to focus on the role of information and disclosure in the relationship between organisations, the state, individuals and group”.

Deegan (2002) juga menyatakan legitimasi sebagai “ …a system-oriented perspective, the entity is assumed to influenced by, and in turn to have influence upon, the society in which it operates. Corporate disclosure are considered to represent one important means by witch management can influence external perceptions about organisation”.
Definisi tersebut, mencoba menggeser secara tegas perspektif perusahaan kearah stakeholders orientation (society). Dari batasan tersebut mengisyaratkan bahwa legitimasi perusahaan merupakan arah implikasi orientasi pertanggungjawaban perusahaan yang lebih menitik beratkan pada stakeholders perspective (masyarakat dalam arti luas).
Limbdolm (1994), “Legitimacy is dynamic in that the relevant publics continuously evaluate corporate output, methods, and goals against an ever-evolving expectation. The legitimacy gap will fluctuate without any changes in action on the part of the corporation. Indeed, as expectations of the relevant publics charge the corporation must make changes or the legitimacy gap will grow as the level of conflict increases and the levels of positive and passive support decreases”.

Gary O’Donovan (2002) memberikan illustrasi posisi gap legitimasi antara perusahaan dan stakeholders, sebagaimana digambarkan diagram berikut ini:

Gambar 2
Daerah Gap Legitimacy

Sumber: Gary O’Donovan (2002).

Dalam diagram tersebut diatas menunjukkan bahwa pada wilayah X merupakan kesesuaian (congruence) antara operasi perusahaan (corporate activities) dengan pengharapan masyarakat (society’s expectations), termasuk kesesuaian pada nilai sosial dan norma. Sedang wilayah Y dan Z merupakan ketidaksesuaian (incongruence) antara operasi perusahaan (corporation’s actions) terhadap persepsi masyarakat (gap legitimacy). Pengurangan gap legitimasi dapat dilakukan dengan jalan memperlebar wilayah X lewat strategi legitimasi (seperti dengan cara menigkatkan social responsibility dan memperluas pengungkapan termasuk pengungkapan sosial (social disclosure) (Gary O.Donovan, 2002).
Wartick dan Mahon (1994), berpendapat bahwa terjadinya kesenjangan legitimasi (legitimacy gap), disebabkan: (1) corporate performance changes while societal expectations of corporate performance remain the same; (2) societal expectation of corporate performance change while corporate performance remain the same, and; (3) both corporate performance and societal expectations change, but they either move in different directions, or they move in the same direction, but with a time lag.
Akibat tingginya gap legitimasi sebagai akibat ketidaksesuaian antara aktifitas operasi perusahaan terhadap expektasi masyarakat, memunculkan tekanan dari stakeholders. Pattric Medley (1996) memberikan illustrasi pihak-pihak yang memiliki hubungan langsung maupun tidak langsung dan saling mempengaruhi terhadap perusahaan, serta memiliki potensi penekanan terhadap perusahaan manakala terjadi incongruence (gap legitimasi), sebagaimana dijelaskan dalam diagram berikut ini:

Gambar 3
Sumber Tekanan Gap Legitimasi

Sumber: Patrick Medley (1996).

Diagram tersebut diatas menunjukkan bahwa banyak pihak yang berpeluang memberikan tekanan terhadap perusahaan, seperti legislators, green group, community akibat adanya negative externalities termasuk incongruence dalam norma masyarakat. Karena, mereka merupakan agen sosial yang memiliki keterkaitan langsung maupun tidak langsung terhadap perusahaan (stakeholders). Tak terkecuali bankers, market force, employee dan shareholders, juga memiliki kepentingan serta berupaya terlindungi kepentinganya dari klaim semua pihak. Untuk itu, ketika operasinya perusahaan tidak sesuai dengan lingkungan, dapat memicu reaksi protes dari lingkungan maka mereka akan melakukan tekanan.

Pattern (1992) menyatakan bahwa upaya yang perlu dilakukan oleh perusahaan dalam rangka mengelola legitimasi agar efektif, yaitu dengan cara:
  1. melakukan identifikasi dan komunikasi/dialog dengan publik.
  2. Melakukan komunikasi dialog tentang masalah nilai sosial kemasyarakatan dan lingkungan serta membangun persepsinya tentang perusahaan.
  3. melakukan strategi legitimasi dan pengungkapan, terutama terkait dengan masalah social responsibility.
Legitimasi stakeholders tersebut sangat penting bagi perusahaan mengingat legitimasi stakeholders memiliki peran penting dalam mendukung tujuan perusahaan. Gap legitimasi akan memiliki potensi besar terjadinya klaim atau protes stakeholders terhadap perusahaan. Hal itu, memiliki dampak terhadap eksistensi perusahaan, karena dapat mengganggu stabilitas operasiopnal dan berakhir pada profitabilitas. Upaya yang dapat ditempuh oleh perusahaan adalah melakukan kontrak sosial (social contract) antara perusahaan terhadap stakeholders.

Political Theory dapat dijadikan kerangka berpikir upaya menciptakan pareto optimal keterkaitan langsung maupun tidak langsung antara perusahaan terhadap stakeholders yang rawan illigitimasi (klaim/protes). Political theory memiliki essensi menjelaskan tentang interaksi antara dunia bisnis (perusahaan dan/atau badan usaha) terhadap masyarakat (stakeholders), yang mana, dalam interaksi tersebut mengandung kekuasaan yang tak terpisahkan antara perusahaan dan tanggungjawabnya.

Terdapat dua konsep besar dalam political theory yaitu Corporate Constitutionalism dan Corporate Citizenship. Davis (1960) menyatakan Corporate Constitutionalism mengandung makna bahwa hubungan tanggungjawab kekuasaan bisnis secara bertanggungjawab. Bisnis merupakan institusi sosial dan harus menggunakan kekuasaannya secara bertangungjawab. Donaldson (1982) dalam Chand (2006) dalam Sulistyo (2008) menyatakan bahwa sebagai integrativs social contract hubungan bisnis dan masyarakat merupakan bentuk social contract. Hal itu selajan dengan filosofi Locke menyatakan bahwa kontrak sosial antara bisnis masyarakat telah eksis sejak lama. Kontrak sosial berimplikasi pada berbagai kewajiban langsung dan tidak langsung antara dunia bisnis dan masyarakat (Sulistyo, 2008). Aplikasi kontrak sosial yang merupakan bagian dari political theory adalah praktik corporate social responsibility atas negative externalities yang ditimbulkannya dan sekaligus sebagai kontrapestasi perusahaan (dunia bisnis) terhadap stakeholders.